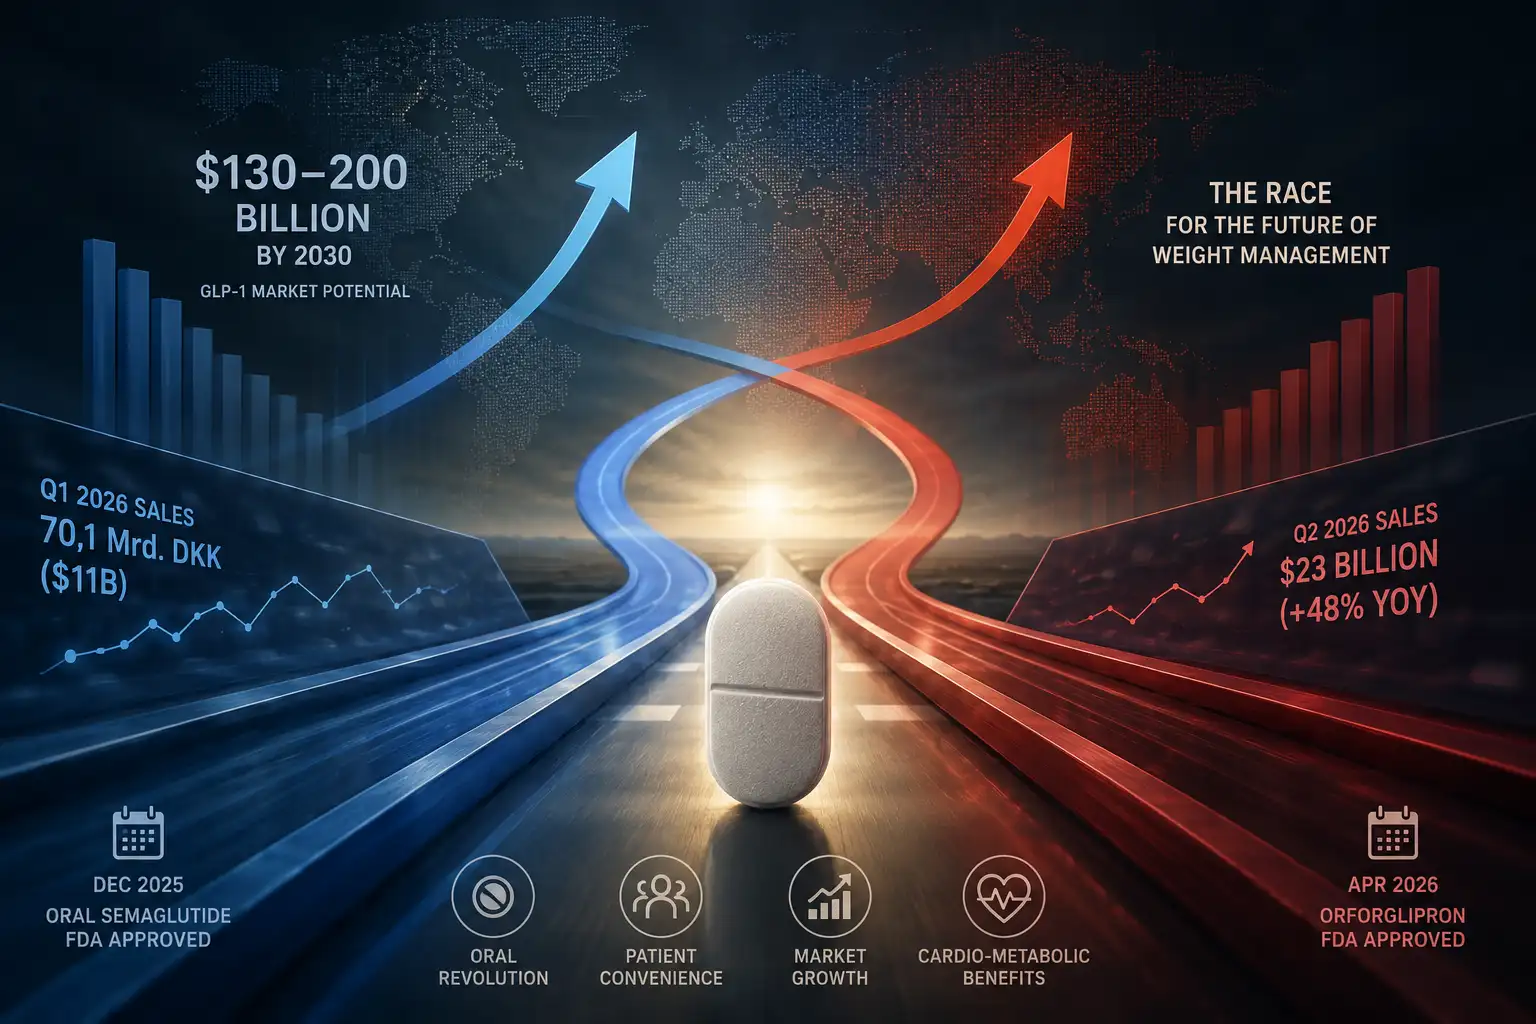
Der Wettlauf um die orale GLP-1-Tablette: Novo Nordisk und Eli Lilly kämpfen um Marktanteile in einem bis 2030 auf 130–200 Milliarden US-Dollar geschätzten Markt.
Der GLP-1-Wettlauf: Wie Eli Lilly und Novo Nordisk den größten Pharmamarkt der Gegenwart umkämpfen
Ein Markt, der binnen fünf Jahren von einer Diabetes-Nische zur größten Wachstumsstory der Pharmageschichte wurde
Kaum ein Therapiegebiet hat die Pharmaindustrie in den vergangenen Jahren so grundlegend verändert wie die Wirkstoffklasse der GLP-1-Rezeptoragonisten (Glucagon-like Peptide-1 – ein körpereigenes Darmhormon, das Sättigungsgefühl und Insulinausschüttung reguliert). Was als Diabetes-Nischentherapie begann, hat sich zur umsatzstärksten Medikamentenklasse der Branche entwickelt: Allein die Wirkstoffe Semaglutid und Tirzepatid erzielten 2024 zusammen mehr als 50 Milliarden US-Dollar Umsatz. Analysten von J.P. Morgan, Goldman Sachs und Morgan Stanley beziffern das Marktpotenzial für Adipositas- und kardiometabolische GLP-1-Präparate bis 2030 auf 130 bis 200 Milliarden US-Dollar. Novo Nordisk wurde zeitweise das wertvollste Unternehmen Europas, Eli Lilly überschritt eine Marktkapitalisierung von 800 Milliarden US-Dollar. Im Zentrum dieser Entwicklung steht 2026 ein Wettlauf, der die Branche in Atem hält: der Kampf um die orale Tablettenform des GLP-1-Wirkprinzips.
Der Wendepunkt: Zwei Tabletten, ein Milliardenmarkt
Bis Ende 2025 war das GLP-1-Therapiefeld fest in der Hand injizierbarer Präparate – wöchentliche Spritzen wie Novo Nordisks Wegovy (Semaglutid) und Ozempic sowie Eli Lillys Zepbound und Mounjaro (beide Tirzepatid). Diese Dominanz begann sich Ende 2025 zu verschieben, als Novo Nordisk kurz vor Weihnachten die US-Zulassung für die erste orale GLP-1-Tablette zur Gewichtsreduktion erhielt: Wegovy als Pille, mit demselben Wirkstoff wie die etablierte Injektion, aber ohne Spritze. Die Aktie legte um fast 10 Prozent zu – ein Analyst nannte die Zulassung ein „vorgezogenes Weihnachtsgeschenk". Die Tablette wurde Anfang Januar 2026 in den USA eingeführt, mit einer Startdosis von 1,5 mg zu 149 US-Dollar pro Monat.
Novo Nordisks Vorsprung währte jedoch nur kurz. Am 1. April 2026 erhielt Eli Lillys Foundayo (Orforglipron) die FDA-Zulassung – die erste orale GLP-1-Tablette auf Basis eines völlig neuen, nicht-peptidischen Moleküls (im Unterschied zu Novos Semaglutid-Tablette, die ein bereits bekanntes Peptid oral verfügbar macht). Der entscheidende Vorteil von Foundayo: Es kann zu jeder Tageszeit ohne Nahrungs- oder Wassereinschränkungen eingenommen werden – ein klinisch relevanter Unterschied, da viele bestehende orale Präparate strenge Einnahmevorgaben mit sich bringen. In der Zulassungsstudie erzielte die höchste Foundayo-Dosis eine durchschnittliche Gewichtsreduktion von 12,4 Prozent nach 72 Wochen.
Der direkte Vergleich: Wirksamkeit gegen Bequemlichkeit
Ein direkter Kopf-an-Kopf-Vergleich zwischen beiden oralen Präparaten liegt bislang nicht vor, wohl aber aussagekräftige Einzeldaten. In der Phase-3-Studie ACHIEVE-3, veröffentlicht im Februar 2026 im Fachjournal The Lancet, erreichte Novo Nordisks orale Semaglutid-Tablette bei der höchsten Dosierung eine Gewichtsreduktion von bis zu 16,6 Prozent nach 64 Wochen – deutlich mehr als Lillys 12,4 Prozent, allerdings über einen kürzeren Studienzeitraum gemessen. Gleichzeitig zeigte dieselbe Studie ein differenzierteres Bild bei der Verträglichkeit: Der Studienabbruch wegen Nebenwirkungen war unter Foundayo etwa doppelt so häufig wie unter Semaglutid (8,7 bzw. 9,7 Prozent je nach Dosis gegenüber 4,5 bzw. 4,9 Prozent). Fachleute bewerten beide Präparate dennoch als ungefähr vergleichbar wirksam, da nicht jeder Patient die höchste Dosis benötigt.
Foundayo trägt zudem, wie alle Wirkstoffe dieser Klasse, eine Black-Box-Warnung (die strengste Warnstufe der FDA) bezüglich des Risikos von Schilddrüsen-C-Zell-Tumoren und ist bei persönlicher oder familiärer Vorgeschichte von medullärem Schilddrüsenkarzinom kontraindiziert. Häufige Nebenwirkungen beider Präparate ähneln sich: Übelkeit, Verstopfung, Durchfall, Erbrechen, Kopfschmerzen und – bemerkenswert häufig genannt – Haarausfall.
Der Marktkampf in Zahlen: Vorsprung, Aufholjagd, Führungswechsel
Der Wettlauf um Marktanteile zeigt sich eindrucksvoll in den Quartalszahlen 2026. Novo Nordisk meldete für das erste Quartal einen bereinigten Nettoumsatz von 70,1 Milliarden dänischen Kronen (rund 11 Milliarden US-Dollar) – ein Rückgang von 4 Prozent gegenüber dem Vorjahr, getragen jedoch von einem außergewöhnlich starken Wegovy-Pillenstart: 2,26 Milliarden dänische Kronen (etwa 354 Millionen US-Dollar) allein im ersten Quartal. Bis Juni 2026 wurden in den USA über drei Millionen Rezepte für die orale Wegovy-Tablette ausgestellt – nach Unternehmensangaben einer der stärksten US-Pharmastarts nach Volumen überhaupt, umgerechnet ein eingelöstes Rezept alle fünf Sekunden seit Markteinführung.
Eli Lilly wiederum meldete für das zweite Quartal 2026 einen Umsatz von 23 Milliarden US-Dollar – ein Plus von 48 Prozent gegenüber dem Vorjahr, getragen von 60 Prozent Volumenwachstum trotz eines Preisrückgangs von 13 Prozent. Mounjaro erreichte 9,94 Milliarden US-Dollar Umsatz (+91 Prozent), Zepbound 4,93 Milliarden US-Dollar – zusammen 64,7 Prozent des Quartalsumsatzes. Foundayo selbst erzielte im Juli 2026 rund 98 Millionen US-Dollar, wobei sich die Verschreibungszahlen von Ende Juli fast monatlich verdoppelten.
Trotz dieser beeindruckenden Wachstumsraten auf Lilly-Seite verzeichnete Novo Nordisk zwischenzeitlich einen bemerkenswerten Erfolg: CEO Mike Doustdar berichtete im Mai 2026 gegenüber CNBC, dass die Wegovy-Marke inzwischen 65 Prozent aller neuen Verschreibungen in den USA ausmache – ein „Turnaround", wie er es nannte, nachdem Lilly Novo Nordisk zuvor im wichtigen US-Markt überholt hatte.
Die internationale Dimension: Ein globaler Rollout beginnt
Novo Nordisk hat seinen Zeitvorsprung genutzt, um auch international vorzupreschen. Im Juli 2026 erteilte die Europäische Kommission die Marktzulassung für orales Wegovy – damit ist Novos Tablette aktuell die einzige verfügbare GLP-1-Pille zur Gewichtskontrolle in Europa. Das Unternehmen kündigte an, beim internationalen Rollout „all in" zu gehen, wie Emil Kongshøj Larsen, Executive Vice President für internationale Geschäfte, gegenüber CNBC erklärte. Als nächste wahrscheinliche Märkte gelten Großbritannien, Deutschland und Dänemark – in Großbritannien bildeten sich nach der Zulassung bereits Wartelisten mit zehntausenden Patienten. Eli Lilly hatte zum Zeitpunkt der Novo-Zulassung in Europa noch keinen entsprechenden Zulassungsantrag für Foundayo eingereicht.
Gleichzeitig kämpft Novo Nordisk mit sinkenden Umsätzen in mehreren wichtigen internationalen Märkten – ausgelöst durch generische Konkurrenz in Ländern wie Indien, Kanada, Brasilien und China (ein Thema, das eng mit dem russischen Zwangslizenzierungsfall um Semaglutid zusammenhängt, über den ich in einem separaten Beitrag berichtet habe).
Die politische Dimension: Preisdruck durch die Trump-Administration
Ein entscheidender externer Faktor für den GLP-1-Markt 2026 ist die US-Preispolitik. Im November 2025 verkündete die Trump-Administration eine Vereinbarung mit Eli Lilly und Novo Nordisk zur Einführung von „Most-Favored-Nation"-Preisen (MFN – ein Preismodell, bei dem sich der US-Preis am günstigsten Preis orientiert, den ein Hersteller in einem vergleichbaren Industrieland verlangt) für ihre GLP-1-Präparate. Über die neue Direktvertriebsplattform TrumpRx, gestartet Anfang 2026, wurden die Cash-Preise für Wegovy und Zepbound um 68 bis 74 Prozent gegenüber dem ursprünglichen Listenpreis gesenkt – auf einen Einstiegspreis von etwa 350 US-Dollar pro Monat. Medicare, das bislang keine Adipositas-Behandlungen abdeckte, übernimmt im Rahmen dieser Vereinbarung erstmals GLP-1-Präparate zur Gewichtskontrolle.
Im Gegenzug für diese Preiszugeständnisse erhielten beide Unternehmen mehrjährige Ausnahmen von den unter Sektion 232 verhängten Pharma-Importzöllen – Novo Nordisk etwa eine dreijährige Zollbefreiung. Das Weiße Haus beziffert die erwarteten Einsparungen für GLP-1-Nutzer ohne Versicherungsschutz auf rund 3.000 US-Dollar pro Jahr. Die Regelung ist Teil einer größeren Strategie der Administration, über freiwillige Preisvereinbarungen mit einzelnen Herstellern – parallel zu ähnlichen Deals mit Pfizer, AstraZeneca und EMD Serono – direkten Einfluss auf die US-Arzneimittelpreise zu nehmen, ohne den Umweg über den Kongress. Kritiker wie der Jurist Ron Lanton warnen jedoch, dass die MFN-Politik faktisch als „verschleierte Drohung" funktioniere: Wer nicht mitziehe, riskiere Zölle oder eine Sektion-232-Untersuchung.
Der Schatten des Marktes: Compoundierte Nachahmerpräparate
Ein weiterer Faktor, der die Preisstrategien beider Konzerne beeinflusst hat, ist der breite Markt für sogenannte compoundierte Präparate (individuell in Apotheken hergestellte Nachahmerversionen patentgeschützter Wirkstoffe, die in den USA unter bestimmten regulatorischen Ausnahmen bei Lieferengpässen zulässig sind). Während der Versorgungsengpässe der vergangenen Jahre füllten Compounding-Apotheken und Telehealth-Plattformen eine Marktlücke, die durch die hohe Nachfrage nach injizierbaren GLP-1-Präparaten entstand. Diese Parallelstruktur hat sowohl Novo Nordisk als auch Eli Lilly unter Druck gesetzt, ihre offiziellen Cash-Preise deutlich zu senken, um Patienten in die regulären Vertriebskanäle zurückzuholen.
Die nächste Welle: Wer noch um Marktanteile kämpft
So dominant Lilly und Novo Nordisk aktuell sind – der Wettbewerb um die nächste Innovationsgeneration hat längst begonnen. Nach Einschätzung des Analysehauses Morningstar dürften beide Marktführer bis 2031 rund 70 Prozent des dann auf etwa 200 Milliarden US-Dollar geschätzten Gesamtmarkts halten, doch rund 70 Milliarden US-Dollar könnten bereits 2031 auf neue Wettbewerber entfallen.
Amgen entwickelt mit MariTide ein monatlich statt wöchentlich zu verabreichendes Präparat (Wirkmechanismus: gleichzeitige Aktivierung des GLP-1- und Blockade des GIP-Rezeptors), das in einem umfangreichen Phase-3-Programm mit neun globalen Studien getestet wird – unter anderem zu Adipositas, obstruktiver Schlafapnoe, Herzinsuffizienz und kardiovaskulären Endpunkten.
Roche ist über die 2024 erfolgte Übernahme von Carmot Therapeutics sowie eine exklusive Kooperation mit Zealand Pharma in das Feld eingestiegen; Pfizer verstärkte sein Portfolio durch die Übernahme von Metsera sowie eine Lizenzvereinbarung für den Wirkstoff YP05002; AbbVie lizenzierte den Wirkstoff GUB014295 vom dänischen Unternehmen Gubra; Boehringer Ingelheim bringt gemeinsam mit Zealand Pharma den Wirkstoff Survodutide voran, der zusätzlich bei der Lebererkrankung MASH (metabolic dysfunction-associated steatohepatitis) Potenzial zeigt.
Auch die etablierten Marktführer selbst treiben ihre nächste Produktgeneration voran: Eli Lilly arbeitet am Dreifach-Agonisten Retatrutide (der gleichzeitig an GLP-1-, GIP- und Glucagon-Rezeptoren wirkt), Novo Nordisk an CagriSema (einer Kombination aus Semaglutid und dem Amylin-Analogon Cagrilintide) sowie an Amycretin. Nach Einschätzung des Marktforschungsunternehmens IQVIA verschiebt sich der Wettbewerb damit zunehmend von einzelnen Flaggschiff-Präparaten hin zu breit aufgestellten Portfolio-Strategien, die verschiedene Behandlungsstadien und Patientenbedürfnisse gleichzeitig adressieren.
Was der Fall für die Branche bedeutet
Der GLP-1-Wettlauf 2026 zeigt exemplarisch, wie schnell sich selbst etablierte Marktführerschaften in der Pharmaindustrie verschieben können, sobald ein neues Darreichungsformat – hier die orale Tablette statt der Injektion – echten Zusatznutzen für Patienten bietet. Gleichzeitig verdeutlicht der Fall, wie eng kommerzieller Erfolg inzwischen mit politischer Preisregulierung verflochten ist: Die MFN-Vereinbarungen mit der Trump-Administration haben binnen weniger Monate das Preisgefüge eines ganzen Therapiegebiets neu geordnet – mit direkten Folgen für Zollpolitik, Medicare-Abdeckung und den Rückgang des Graumarkts für compoundierte Nachahmerpräparate.
Für die kommenden Jahre zeichnet sich ab, dass sich der Wettbewerb von der reinen Wirksamkeitsfrage hin zu einem Mehrdimensionen-Wettbewerb aus Wirksamkeit, Verträglichkeit, Einnahmekomfort, Dosierungsintervall und Preis verschiebt – mit einer wachsenden Zahl an Herausforderern, die in den kommenden Jahren um ein Stück des größten Wachstumsmarktes der Pharmabranche konkurrieren werden.
Quellen
- Eli Lilly and Company, Pressemitteilung, 01.04.2026 – FDA approves Lilly's Foundayo™ (orforglipron)
- Drugs.com – Foundayo (orforglipron) FDA Approval History
- Drugs.com – What is Foundayo? – inkl. ACHIEVE-3-Studiendaten
- Pharmacy Times, 08.2026 – FDA Approves Orforglipron, First GLP-1 Pill Without Time, Food, or Water Restrictions
- AJMC, 23.07.2026 – FDA Approves Lilly's Oral GLP-1 Orforglipron for Obesity
- FDA, Zulassungsschreiben, 01.04.2026 – Foundayo (orforglipron) tablets, NDA 220934
- Eli Lilly and Company, SEC Form 8-K, Q1 2026 – Sales and Earnings Report
- PharmExec, 07.08.2026 – Your Questions Answered: The Biggest Pharma Stories of the Week of August 3–7, 2026
- CNBC, 06.05.2026 – Wegovy pill sales smash forecasts, sending Novo Nordisk stock higher
- Fierce Pharma, 06.05.2026 – Novo CEO cites pricing 'sweet spot' as Wegovy pill debuts with $355M quarter
- CNBC, 01.01.2026 – Novo Nordisk faces 'must-win' battle over U.S. Wegovy, Ozempic in 2026
- Pharmaceutical Technology, 23.12.2025 – Novo beats Lilly to first FDA-approved GLP-1RA pill for obesity
- CNBC, 10.01.2026 – 2026 is the year of obesity pills from Novo Nordisk, Eli Lilly
- BioPharma Dive, 06.05.2026 – Novo hikes guidance on Wegovy pill's fast sales start
- CNBC, 18.05.2026 – Weight-loss wars go global as Novo Nordisk bets big on its Wegovy pill
- Pharmaceutical Technology, 16.07.2026 – Novo secures European approval for oral Wegovy to extend lead over Lilly
- Mintz, 22.06.2026 – Inflation Reduction Act Update: What's Changing in Drug Pricing
- Pharmacy Times, 13.05.2026 – Eli Lilly, Novo Nordisk Strike MFN Deals With Trump Administration to Lower GLP-1 Prices
- AJMC – Trump Announces Deals With Lilly, Novo to Cut Weight Loss Drug Prices
- AMCP.org – Federal Update: Trump Administration Announces Deal to Bring Most-Favored-Nation Pricing to GLP-1s
- The White House, 05.05.2026 – Savings from Most-Favored-Nation Drug Pricing Policy
- OneDigital, 06.02.2026 – New Pricing Agreements Aim to Lower Costs
- pharmaphorum – GLP-1 pricing and supply: Examining the signals behind the numbers
- Morningstar, 04.08.2026 – Obesity Drugs: Can New Firms Take Market Share From Eli Lilly and Novo Nordisk?
- Amgen Inc., SEC Form 8-K, Q1/Q2 2026 – Earnings Releases zu MariTide
- Yahoo Finance, 10.06.2026 – Can Amgen's MariTide Win Share in the Fast-Growing Obesity Market?
- IQVIA, 21.04.2026 – The outlook for obesity from 2026 to 2030
- DataM Intelligence, 10.06.2026 – The GLP-1 Revolution: How Next-Generation Obesity Drugs Are Reshaping the Global Healthcare Market
- TrimRx – GLP-1 Market Report 2026: Size, Growth & Key Players
- Spherical Insights – Obesity GLP-1 Market Size, Share, Trends, Growth, Forecast
Adrian Kempf
Redakteur für Pharma-Kommunikation, Grafik- und Mediengestalter,
Kirchzarten im Dreisamtal
Nutzungs- und Zitatgenehmigung
Die vollständige oder auszugsweise Wiedergabe dieses Textes ist mit Quellenangabe gestattet. Bitte verwenden Sie als Quellenangabe: „Adrian Kempf, pharmavisuell"
Der Text darf weitergeleitet, veröffentlicht, in sozialen Medien geteilt oder als Aushang verwendet werden.
Redaktionelle Kürzungen sind zulässig, sofern Sinn und Aussage des Textes nicht verfälscht werden.
Diese Nutzungsgenehmigung gilt für die auf pharmavisuell.de veröffentlichten Fachbeiträge.
Individuell beauftragte Texte unterliegen gesondert vereinbarten Nutzungsrechten.
© Adrian Kempf, pharmavisuell – Kirchzarten im Dreisamtal
https://pharmavisuell.de